
- Отчеты о работе мэра и Администрации
- Открытые данные
- Публичные слушания и общественные обсуждения
- Наградная политика
- Общественная палата муниципального образования г. Бодайбо и района
- Финансовая грамотность населения
- Осуществление избирательных прав граждан
- Формирование списков кандидатов в присяжные заседатели Бодайбинского городского суда
- МО МВД России "Бодайбинский"
- Прокуратура г. Бодайбо
- Росреестр
- Служба Гостехнадзора Иркутской области
- Бодайбинский филиал, областное государственное казенное учреждение "Кадровый центр Иркутской области"
- Доступная среда для инвалидов
- МАЛОЕ И СРЕДНЕЕ ПРЕДПРИНИМАТЕЛЬСТВО
- Расписание движения общественного транспорта
- СМИ города
- Телефоны экстренных служб Иркутской области
- Телефоны служб Бодайбинского района
- Имущественная поддержка субъектов малого и среднего предпринимательства
- Летняя оздоровительная кампания
- Совет коренных малочисленных народов Севера при Администрации г. Бодайбо и района
2 октября 2026 г.
Налоговые вычеты
Не все знают, что после покупки квартиры, оплаты образования, лечения или занятий спортом можно оформить налоговый вычет. Он позволяет вернуть часть уплаченного подоходного налога. Разбираемся, в каких случаях дают эту налоговую льготу и как ей воспользоваться.
Вычет доступен только налоговым резидентам России — людям, которые живут в стране не меньше 183 дней в году и платят налог на доходы физических лиц (НДФЛ). Если у вас нет официальной зарплаты или другого источника дохода, который облагается НДФЛ, налоговый вычет вам не дадут.
Индивидуальные предприниматели (ИП) могут рассчитывать на вычет, только если используют общий режим налогообложения. ИП, которые выбрали специальные налоговые режимы, и самозанятые вместо НДФЛ платят другие налоги, поэтому оформить вычет не получится.
Большинство видов налоговых вычетов разрешается запросить только по расходам за последние три года. Если вы, к примеру, оплатили обучение или лечение пять лет назад, оформить возврат уже не выйдет.
На имущественные вычеты это ограничение не распространяется. К примеру, после покупки жилья можно оформить возврат в любое время. Но вернуть удастся только тот подоходный налог, который вы уплатили за последние три года.
Какие бывают вычеты?
Налоговый кодекс предусматривает пять видов вычетов:
1. Социальные
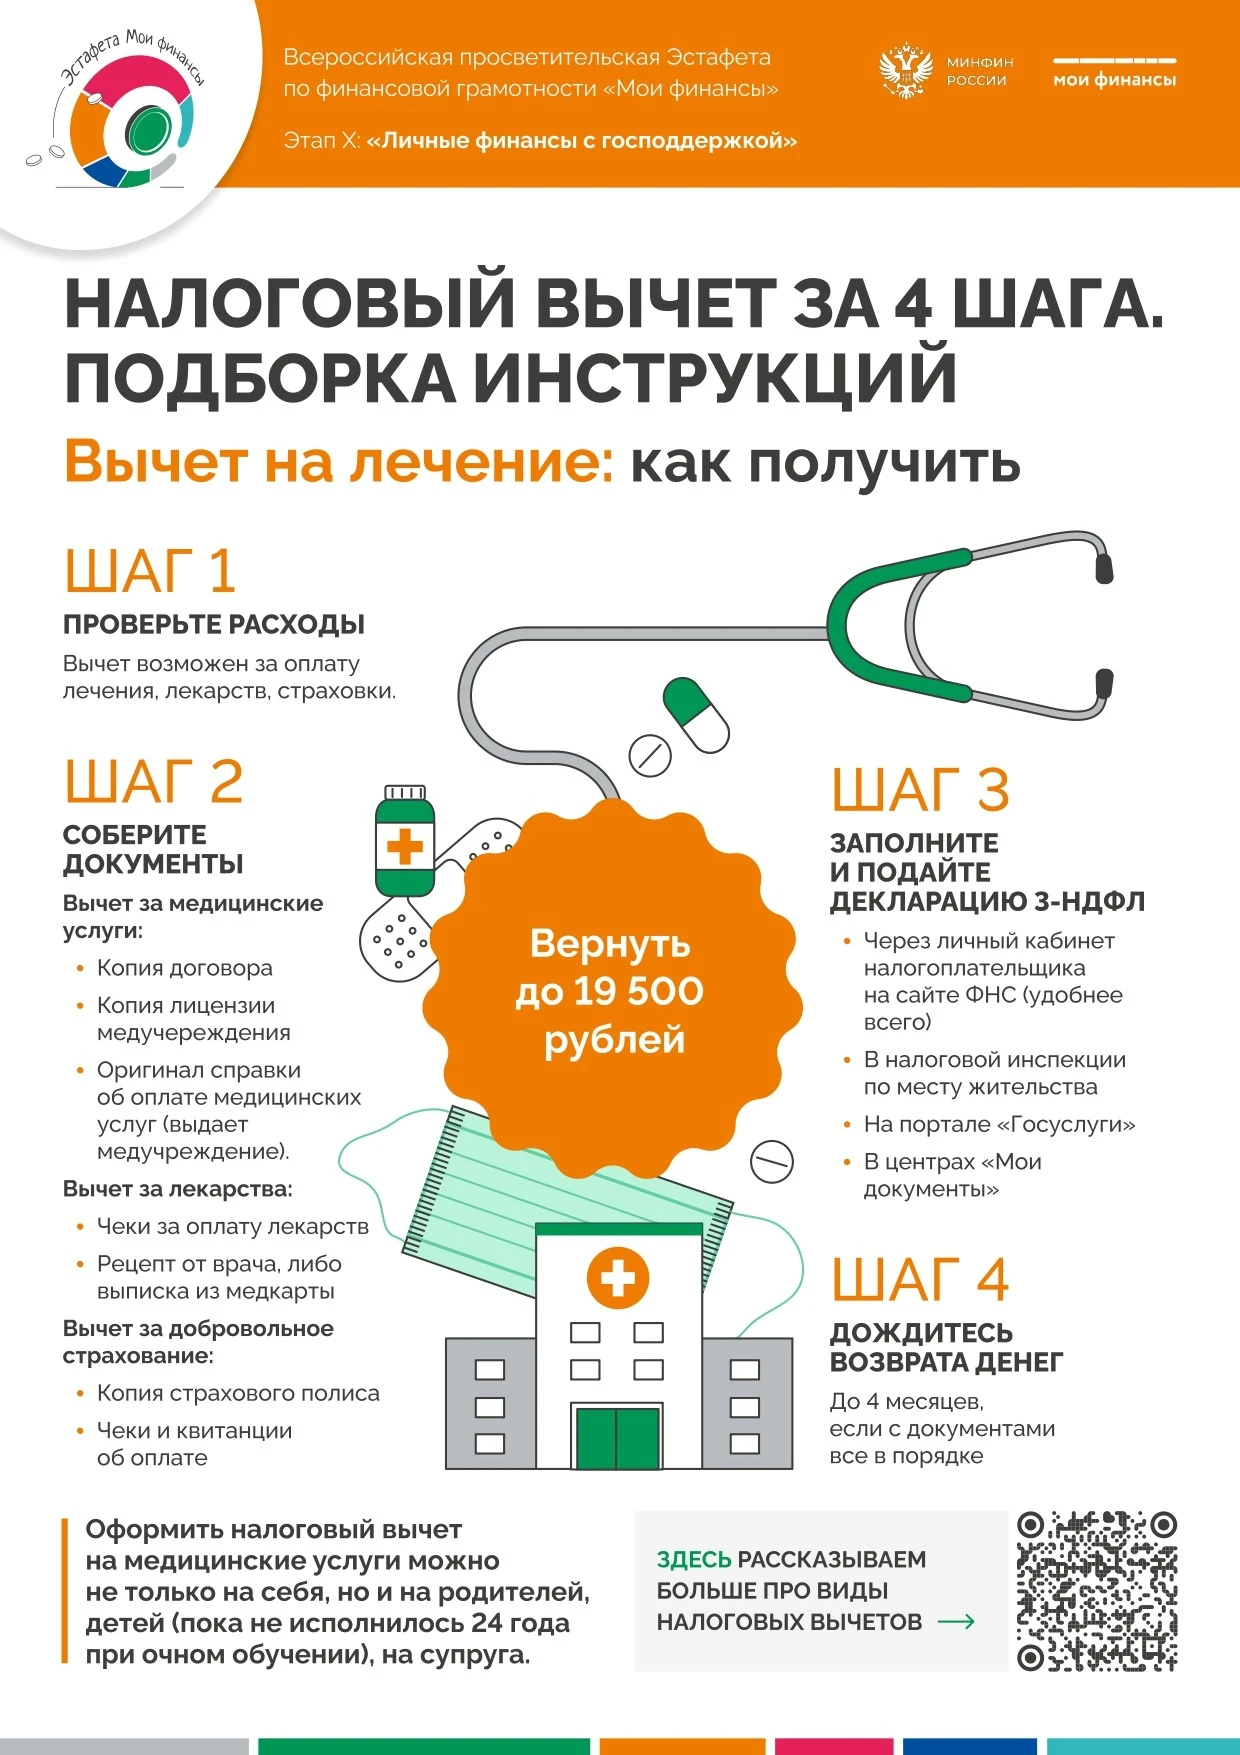
Их можно оформить, когда вы тратите деньги на обучение, лечение, благотворительность, спорт и фитнес. А также если вы купили полис страхования жизни сроком от пяти лет или пенсионного страхования.
Лимит социального вычета в год:
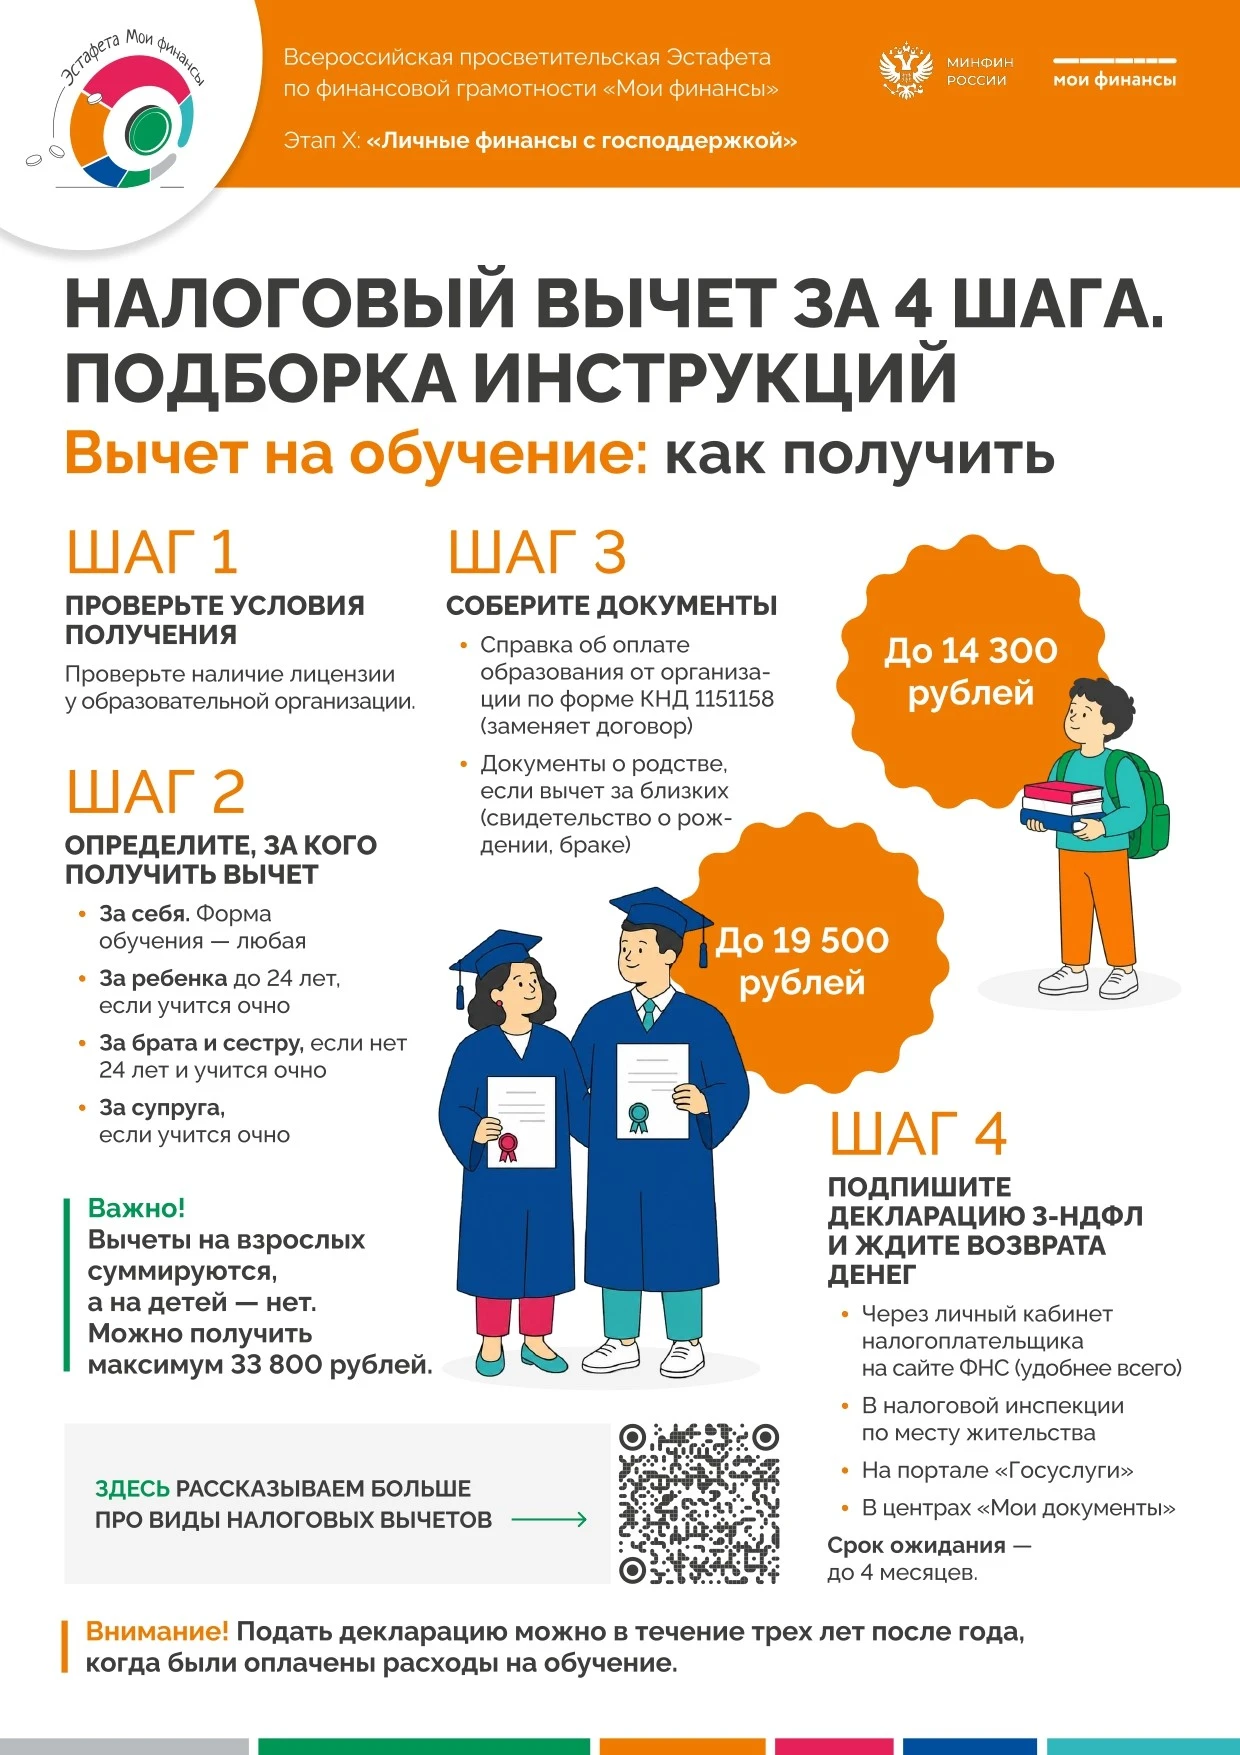
Начиная с 2024 года, вы можете освободить от уплаты НДФЛ до 150 000 рублей своего дохода. При условии, что в течение года потратите такую сумму, к примеру, на обучение, лечение и спорт. В результате вы сможете вернуть до 19 500 рублей =150 000 х 13%.
До 2024 года лимит составлял 120 000 рублей. То есть если вы решите оформить вычет за предыдущие годы, сможете за каждый год компенсировать до 15 600 рублей = 120 000 х 13%.
Обратите внимание: лимит действует для всех социальных расходов в сумме, а не для каждого в отдельности.
2. Имущественные
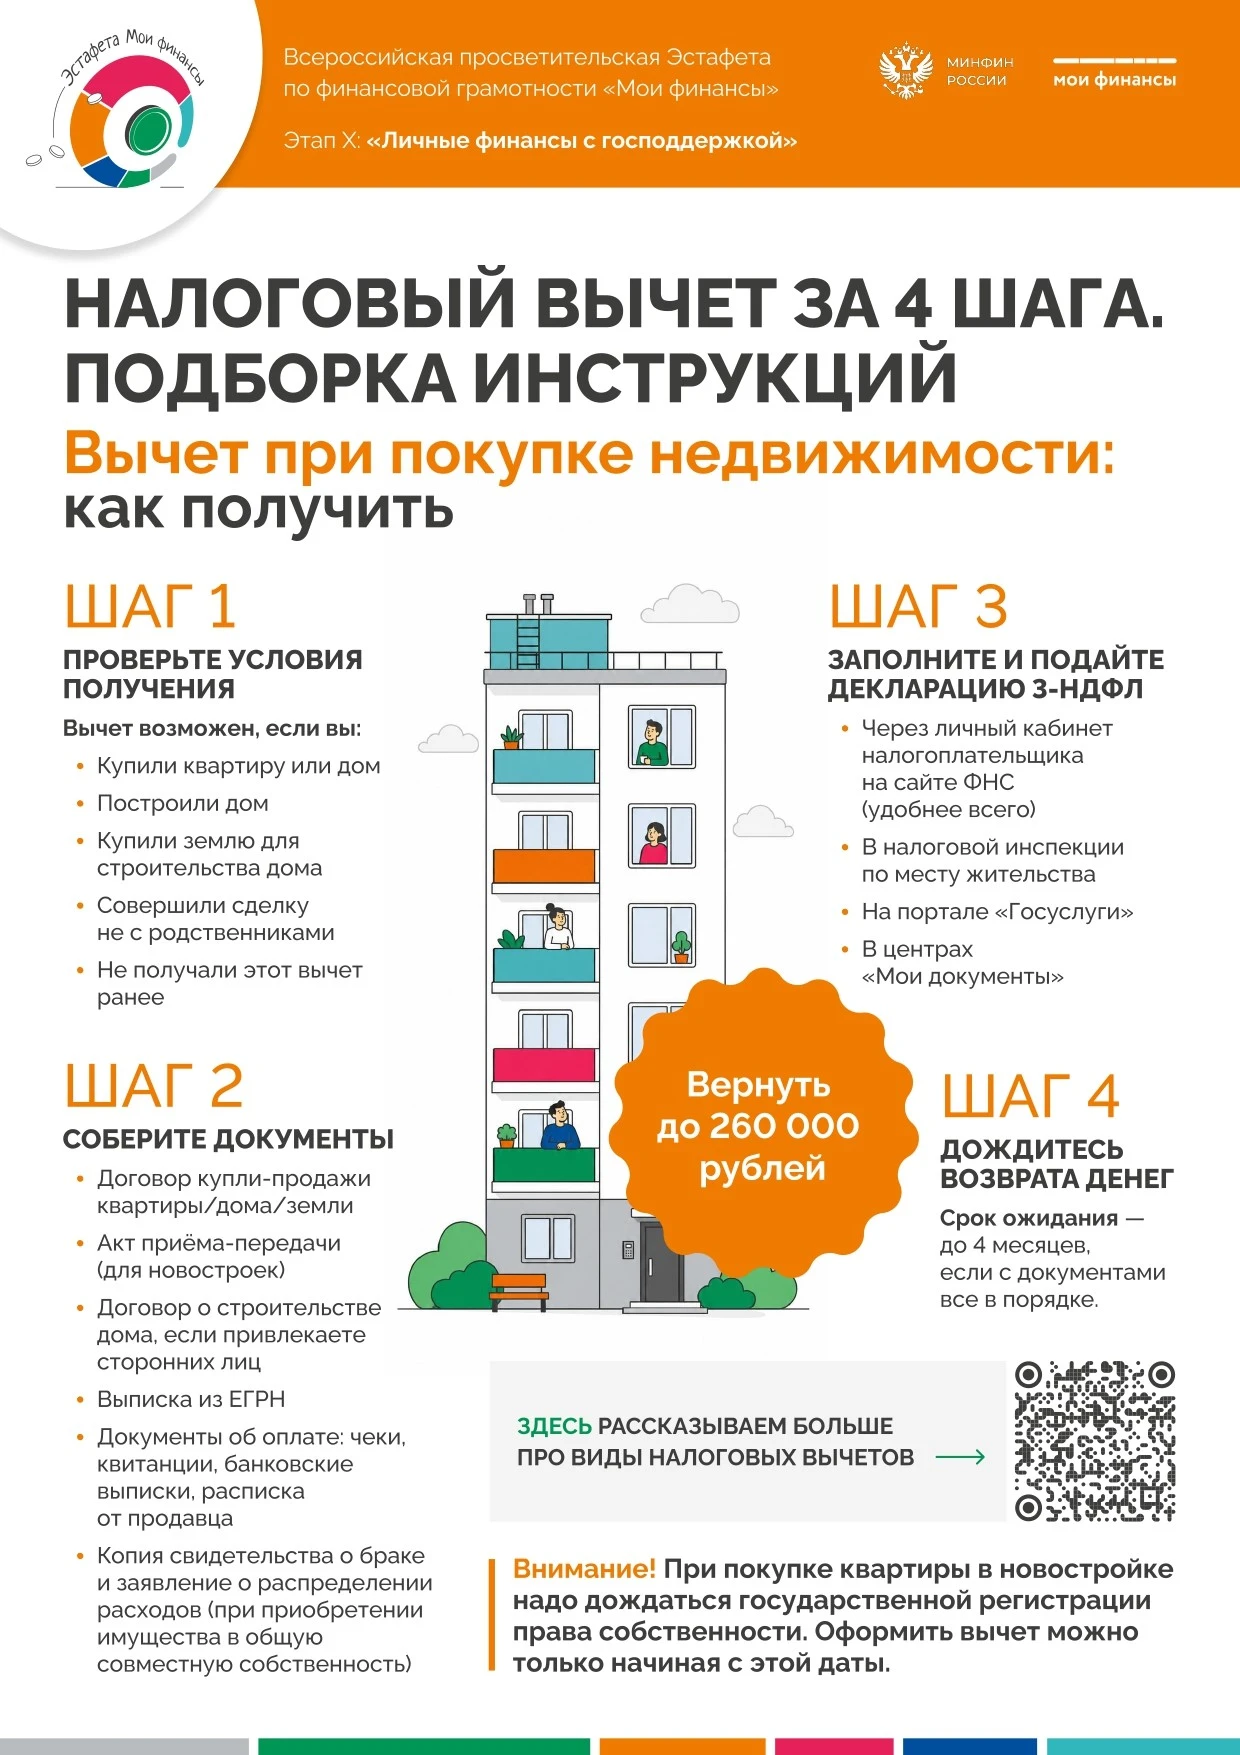
Полагается при покупке жилья. Причем на проценты по ипотеке есть отдельный дополнительный вычет. В некоторых случаях удается получить вычет с дохода от продажи имущества — недвижимости, машины и других ценностей.
Лимит вычета на покупку жилья – 2 млн рублей. Это значит, что вы вправе вернуть 13% от стоимости недвижимости, но до 260 000 рублей = 2 млн х 13%. Если уплаченный за год НДФЛ оказался меньше этой суммы, можно растянуть возврат на несколько лет.
Когда квартира или дом обошлись дешевле 2 млн рублей, разрешается запросить неизрасходованный остаток вычета при других покупках жилья.
Лимит вычета на проценты по ипотеке – 3 млн рублей. Всего удастся вернуть до 390 000 рублей = 3 млн х 13%.
Но по кредитам, оформленным до 2014 года, никаких лимитов нет. То есть вы сможете получить 13% всех расходов на погашение процентов.
Вычет на проценты по ипотеке разрешается оформить только по одному договору на один объект недвижимости. Но при рефинансировании долга право на вычет не потеряется.
3. Стандартные
Это вычеты для семей с детьми, льготников («чернобыльцев», инвалидов с детства, родственников погибших военнослужащих) и людей, которые сдали нормативы ГТО.
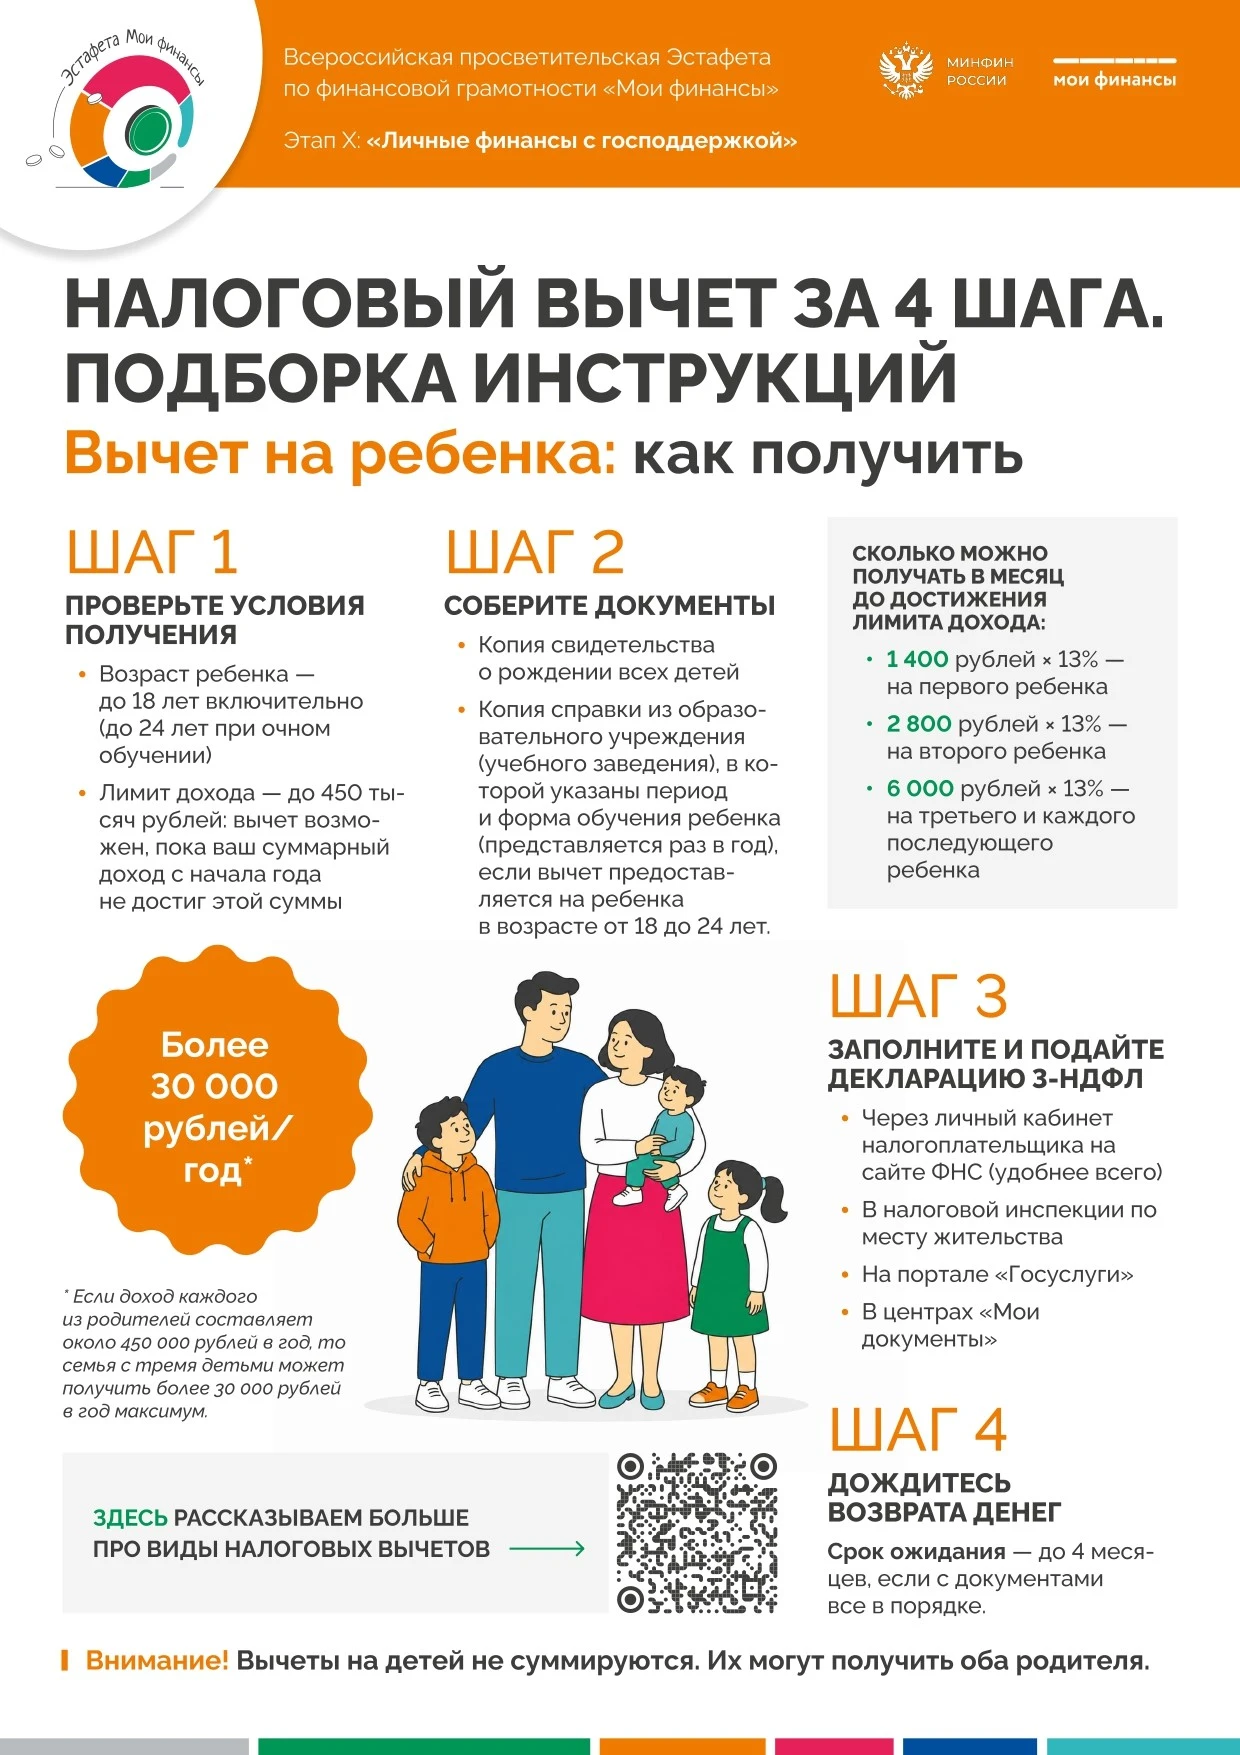
Если у вас есть дети — родные, приемные или подопечные, это повод оформить вычет. Он полагается на каждого ребенка в возрасте до 18 лет, а если он обучается очно — до 24 лет.
Лимит стандартного вычета в месяц:
- на первого ребенка — 1400 рублей;
- на второго — 2800 рублей;
- на третьего — 6000 рублей;
- на ребенка-инвалида — 12 000 рублей для родителей, усыновителей, опекунов и попечителей.
Например, если у вас трое детей до 18 лет, вы будете получать в месяц 1326 рублей = (1400 + 2800 + 6000) х 13%.
Вычет начисляют, пока ваш суммарный годовой доход не превысит 450 000 рублей. Как только заработок с начала года достигает этого предела, выплаты прекращаются. В следующем календарном году вы можете снова запросить вычет.
4. Инвестиционные
Освобождают от налога взносы на индивидуальные инвестиционные счета первого типа (ИИС-1), доход по инвестсчетам второго типа (ИИС-2), а также прибыль от продажи ценных бумаг при их хранении не меньше трех лет.
5. На долгосрочные сбережения
Позволяют получить двойные налоговые льготы — и на взносы, и на доход, если вы открываете ИИС третьего типа (ИИС-3) не меньше чем на пять лет. А также когда с помощью НПФ откладываете деньги на дополнительную пенсию или присоединяетесь к программе долгосрочных сбережений (ПДС).
Вы можете совмещать разные виды вычетов — например, одновременно получать вычет на спорт и на проценты по ипотеке.
В рамках Х этапа «Личные финансы с господдержкой» Всероссийской просветительской Эстафеты по финансовой грамотности экспертами разработаны инструкции получения налоговых вычетов.
В рубрике: Новости